Familienfinanzen: So erstellst du ein Familienbudget
von Sarina
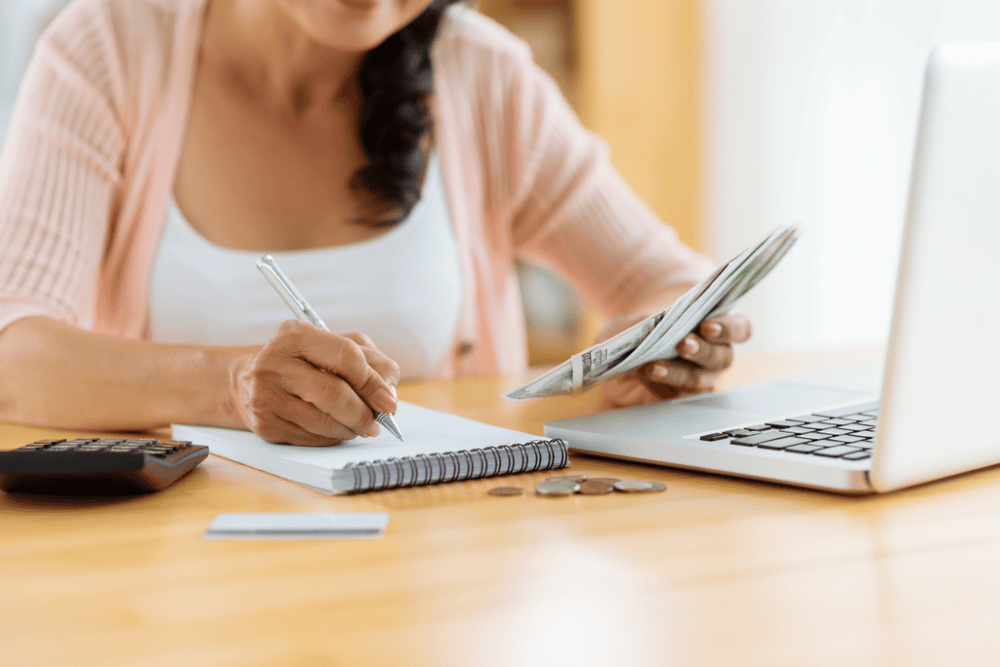
Ob es um Windeln, Erstausstattung oder Lücken aufgrund der veränderten Erwerbstätigkeit geht: Wer weiss, was monatlich reinkommt und wofür das Geld wieder rausgeht, bleibt handlungsfähig, gerade auch in einer Phase, die von vielen Veränderungen geprägt ist.
In diesem Artikel erfährst du Schritt für Schritt, wie du ein realistisches Familienbudget aufstellst, worauf es dabei ankommt und welche Tools dir helfen können.
Warum überhaupt budgetieren?
Ein Familienbudget klingt im ersten Moment vielleicht nach Verzicht. Tatsächlich bedeutet es aber vor allem: Kontrolle und Klarheit. Zwei Aspekte sind dabei besonders wichtig:
- Bewusstsein schaffen: Nur wenn du einen realistischen Überblick über deine Einnahmen und Ausgaben hast, kannst du fundierte Entscheidungen treffen. Zum Beispiel: Können wir uns Babykurse leisten? Wie viel bleibt zum Sparen übrig?
- Impulskäufe vermeiden: Ist das Budget schwarz auf weiss festgelegt, wirst du deutlich bewusster einkaufen und sparst dabei ganz nebenbei bares Geld.
Schritt für Schritt zum Familienbudget
Einnahmen realistisch erfassen
Dazu gehören: Löhne, Kinderzulagen, Nebeneinkommen und andere regelmässige Einkünfte. Unregelmässige Einnahmen (z. B. selbstständige Tätigkeit, Gastro-Branche etc.) am besten als Jahreslohn erfassen und das gesicherte untere Mittel (d.h. den Durchschnitt der schwächeren Monate) ins Budget aufnehmen.
Fixkosten auflisten
Das sind monatlich gleichbleibende Ausgaben wie: Miete inkl. Nebenkosten, Versicherungen, Abos für Handy, Internet, Streaming, Kita-Gebühren, Transportkosten, Kreditraten oder Leasing
Variable Ausgaben kalkulieren
Diese können monatlich schwanken, bieten aber auch das grösste Sparpotenzial: Lebensmittel, Kleidung, Pflegeprodukte, Freizeitaktivitäten, Ausgaben für Babybedarf
Nutze Kontoauszüge der letzten Monate, um Durchschnittswerte zu ermitteln.
Rückstellungen nicht vergessen
Unregelmässige, aber planbare Ausgaben gehören ebenfalls ins Budget: Steuern, Jahresprämien für Versicherungen, Autoreparaturen oder Reifenwechsel, Ferien, Weihnachtsgeschenke, Neuanschaffungen (z. B. Kinderwagen)
Diese Beträge auf den Monat herunterbrechen und als Rücklage einplanen.
Sparziele definieren
Auch (oder gerade) als junge Familie lohnt sich Sparen, zum Beispiel: Notgroschen für unvorhergesehene Ausgaben, Sparplan fürs Kind (z. B. Ausbildungsfonds), Rücklagen für eine Verlängerung des Urlaubs von einem der Elternteile oder Umzug.
Automatisiere Sparüberweisungen, um sie nicht zu „vergessen“. Budgetberatung Schweiz empfiehlt ein 3-Konten-Modell, bestehend aus einem Lohnkonto – hier bleiben die errechneten Beträge für die regemlässigen und unregelmässigen Rechnungen –, einem Alltagskonto für Haushalt und persönliche Sachen sowie einem Sparkonto.
Budget-Szenarien durchspielen
Gerade als Eltern lohnt es sich, verschiedene Situationen vorab durchzudenken:
- Szenario 1: Alles bleibt wie es ist: Was bleibt am Monatsende übrig?
- Szenario 2: Unvorhergesehene Kosten: Wie reagieren wir auf eine hohe Heizrechnung oder Zahnarztrechnung?
- Szenario 3: Weniger Einkommen: Wie viel Flexibilität haben wir, falls nur noch ein Gehalt kommt?
Solche Planspiele machen dein Budget krisenfester und geben Sicherheit.
Tools nutzen und Budget regelmässig überprüfen
Ob App, Excel oder Haushaltsbuch – wichtig ist, dass du den Überblick behältst. Ein Budget ist dann hilfreich, wenn es realistisch und einhaltbar ist. Deswegen sind Tools für die Ausgabenkontrolle eine sinnvolle Ergänzung zum Budget. Besonders empfehlenswert:
- Budgetbeispiele und Referenzwerte sowie Budgetvorlagen von Budgetberatung Schweiz
- Apps wie BudgetCH oder You Need a Budget (YNAB)
- Klassische Haushaltsbücher für papieraffine Planer:innen
Mach es dir zur Gewohnheit, dein Budget monatlich kurz zu prüfen und bei Veränderungen (z. B. Kita-Start, Lohnerhöhung) anzupassen. Wenn du merkst, dass du bei der Erstellung des Budgets Unterstützung benötigst, kannst du dich an eine Beratungsstelle in deiner Nähe wenden.
Fazit: Mehr Überblick, weniger Stress – gerade mit Kindern
Ein Kind bringt viele Fragen, aber dein Familienbudget sollte keine davon sein. Wer als Eltern von Anfang an finanzielle Klarheit schafft, lebt entspannter, plant realistischer und schafft stabile Rahmenbedingungen für den neuen Alltag.
Du musst kein Finanzprofi sein, um ein funktionierendes Budget zu führen. Alles, was du brauchst, sind realistische Zahlen, etwas Zeit und den Willen, euer Familienleben aktiv zu gestalten.
Sarina ist verheiratet und Teil einer lebhaften Patchworkfamilie mit fünf Kindern. Die zwei kleinen Jungs schauen bewundernd zu ihren erwachsenen Bonusgeschwistern auf und können es jeweils kaum erwarten, bis die Grossen wieder einmal im Haus sind. Dann steigen nicht nur der Lärmpegel, sondern auch die gute Stimmung. Beruflich bewegt sie sich seit Jahren im Kommunikationsbereich. Sie stellt gerne Fragen, wo andere längst Antworten sehen, und bringt ein feines Gespür für Zwischentöne mit.
Dieser Blogartikel ist am 4. Juli 2025 erschienen. Er wurde in Zusammenarbeit mit Ginetta Larose, Projektleiterin beim Dachverband Budgetberatung Schweiz, erstellt.
Links und Quellen:
budgetberatung.ch
Kennst du schon die famido App?
Jetzt herunterladen und mehr erleben
Mit famido kannst du mehr erleben und bezahlst weniger
Kommentare
Schreibe den ersten Kommentar